(mynewsroom.it) Questi piccoli software, che consentono di seguire il percorso di un utente di Internet, svolgono un ruolo fondamentale nel modo in cui le banche accumulano informazioni sui propri o futuri clienti.
E se i cookie fossero l’invenzione più utile per il mondo bancario? Per un utente di Internet, autorizzare questi piccoli software a seguire il suo viaggio rimane un gesto innocuo, spesso automatico. Ma per una banca apre l’accesso a una miniera d’oro: dati che permettono di conoscere meglio questo internauta, prima e dopo che è diventato cliente. Ciò non significa che l’istituto finanziario possa offrire qualcosa al proprio cliente sulla base di questi dati. Allo stesso modo, può utilizzare le informazioni raccolte al di fuori del proprio sito web, ma solo se il cliente interessato ha dato il proprio consenso.
Quando si tratta di dati, tutto avviene in pochi secondi. Quando un utente di Internet rimane in media dai dieci ai quindici secondi sulla homepage di una banca o una trentina su una pagina del blog, ciò riflette un marcato interesse per il contenuto in questione. È questo interesse che la banca vuole identificare e utilizzare per personalizzare la “customer experience”, ovvero offrire loro un percorso adatto alle loro aspettative e quindi temi di investimento o prodotti finanziari che interesseranno a loro.
Personalizzazione e banca digitale
La personalizzazione è tanto più importante per una banca digitale che offre servizi di trading online in quanto il cliente non può recarsi in filiale o incontrare un consulente umano. Il data mining sta entrando in una nuova fase. Dopo essere stati utilizzati per migliorare i processi di una banca, i “dati” stanno diventando un’attività a sé stante.
Ad esempio, l’incrocio dei dati sulle spese e sulla mobilità potrebbe consentire di consigliare meglio un venditore nelle sue decisioni di investimento. L’ambiente di una banca contiene dati preziosi, ma potrebbe essere arricchito se l’istituto sapesse anche a cosa sono interessati i suoi clienti al di fuori del suo sito Web, app o e-banking.
Le campagne di marketing sono un’altra fonte di dati. Queste campagne possono essere indirizzate a profili tipici, a seconda dell’età, del sesso, del paese di residenza o degli interessi di un individuo. Quindi si vede se l’utente di Internet ha reagito a un annuncio su Facebook o su Twitter, che fornisce ulteriori informazioni.
Sapere cosa sta facendo l’utente
Sarebbe teoricamente possibile ottenere informazioni di questo tipo grazie a Google, che può sapere quali siti ha visitato un utente prima di entrare nel sito di una banca. Questo è ciò che consente al motore di ricerca di fornire pubblicità mirata. Se questo utente Internet si identificherà nei secondi successivi sul suo e-banking, la banca potrà quindi conoscere con un buon grado di certezza la sua cronologia di navigazione web.
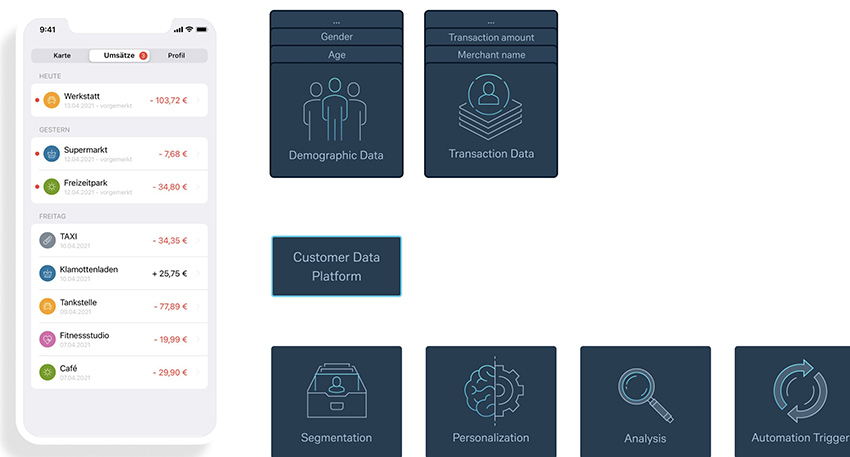
Ma le banche hanno già accesso a una notevole quantità di informazioni all’interno del loro ecosistema: una banca può conoscere le abitudini finanziarie dei suoi clienti, i termini di spese e investimenti, esaminando le transazioni che effettuano sul proprio conto. Anche qui quanto basta per personalizzare le offerte di investimento inviate a questo cliente.