(Die Welt) Dopo l’euforia di inizio 2026 e una brusca correzione, i metalli preziosi si sono stabilizzati su livelli ancora elevati. Secondo gli analisti, i fattori che hanno alimentato il rally restano tutti in campo. Polonia e Cina guidano gli acquisti di oro da parte degli Stati. L’Europa scopre così una strategia finora tipica dei Paesi emergenti: ridurre la dipendenza dal dollaro.
Un anno fa i metalli preziosi entravano nella fase più accesa di uno dei rally più spettacolari degli ultimi decenni. Oro e argento hanno inanellato un record dopo l’altro, trascinando gli investitori all’inseguimento del trend. L’euforia ha toccato il culmine all’inizio del 2026, poi è arrivato ciò che spesso segue a una corsa sui mercati: una correzione netta.
Gran parte degli eccessi speculativi è stata ormai riassorbita, mentre i fondamentali restano intatti. Tra questi figurano l’elevata incertezza geopolitica, il debito pubblico crescente di molti Paesi industrializzati e la diversificazione delle riserve valutarie da parte delle banche centrali. Alcuni di questi fattori, osserva, sono oggi persino più marcati di dodici mesi fa.
Lo dimostra il comportamento degli istituti centrali. Secondo il World Gold Council, nel 2026 le istituzioni statali hanno aumentato le proprie riserve auree di oltre 287 tonnellate. Più della metà degli acquisti si concentra in due Paesi. In testa c’è la Polonia, con circa 90 tonnellate, davanti alla Cina, che ne ha aggiunte 60. Seguono Uzbekistan e Kazakistan.
Varsavia non è un caso isolato: dal 2023 la banca centrale polacca ha acquistato oltre 411 tonnellate e oggi detiene 640 tonnellate d’oro, più di un quarto delle riserve valutarie del Paese. Pechino persegue da decenni la stessa strategia per ridurre la propria esposizione al dollaro, anche se il metallo giallo pesa solo per l’8% circa sulle sue riserve. Che la domanda arrivi ora anche dall’Europa segna un salto di qualità.
Investitori nervosi
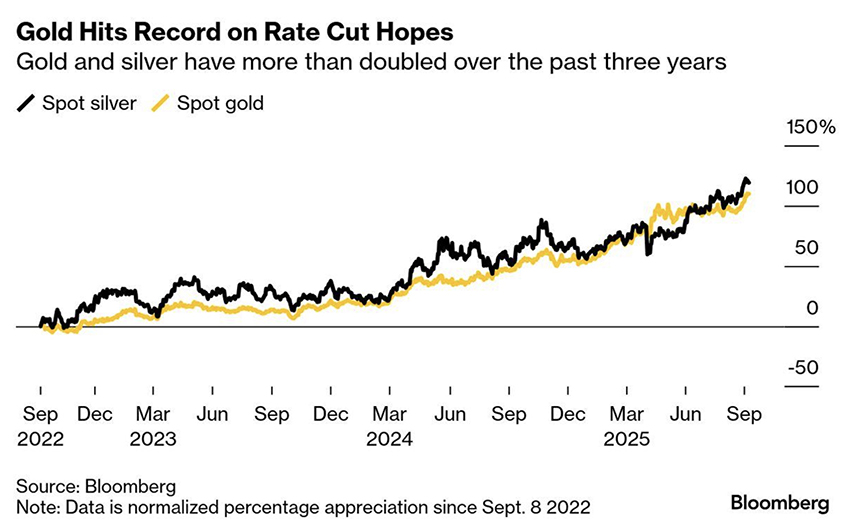
Gli investitori privati e istituzionali si sono mostrati più nervosi. A gennaio gli ETF garantiti da oro fisico avevano registrato afflussi record per 19 miliardi di dollari. A marzo ne sono usciti circa 12 miliardi, il deflusso mensile più ampio nella storia di questi prodotti. Già in estate, però, gli acquisti sono ripresi e le consistenze globali degli ETF hanno raggiunto 4.189 tonnellate. L’oro si è stabilizzato intorno ai 4.300 dollari l’oncia, circa un settimo in più rispetto a un anno fa. L’argento, vicino ai 65 dollari, segna un rialzo di quasi il 50%.
Il ruolo della Fed
Nel 2025 il principale motore del rally era stato il timore di un “debasement”, cioè l’ipotesi che Washington fosse disposta a erodere il valore del dollaro per perseguire obiettivi di politica interna. Kevin Warsh, il nuovo presidente della Fed nominato da Donald Trump, ha in parte attenuato questi timori, senza però dissiparli del tutto. A metà agosto il debito pubblico statunitense ha superato per la prima volta i 40 mila miliardi di dollari, più del doppio rispetto a dieci anni fa.
A differenza delle obbligazioni, oro e argento non comportano rischio di insolvenza. Per l’argento pesa anche la domanda industriale legata a data center, elettrificazione ed energie rinnovabili. Resta però un limite: i metalli preziosi non pagano dividendi e non possono sostituire le azioni. Il loro ruolo è quello di stabilizzare il portafoglio quando le altre classi di investimento sono sotto pressione.